比特幣短線價格預測與微觀結構分析

金融工程專案 比特幣價格預測 高頻交易 微觀結構 體積調整中價

Summary

Mind Map Cover Image
AI Generated Cover Image

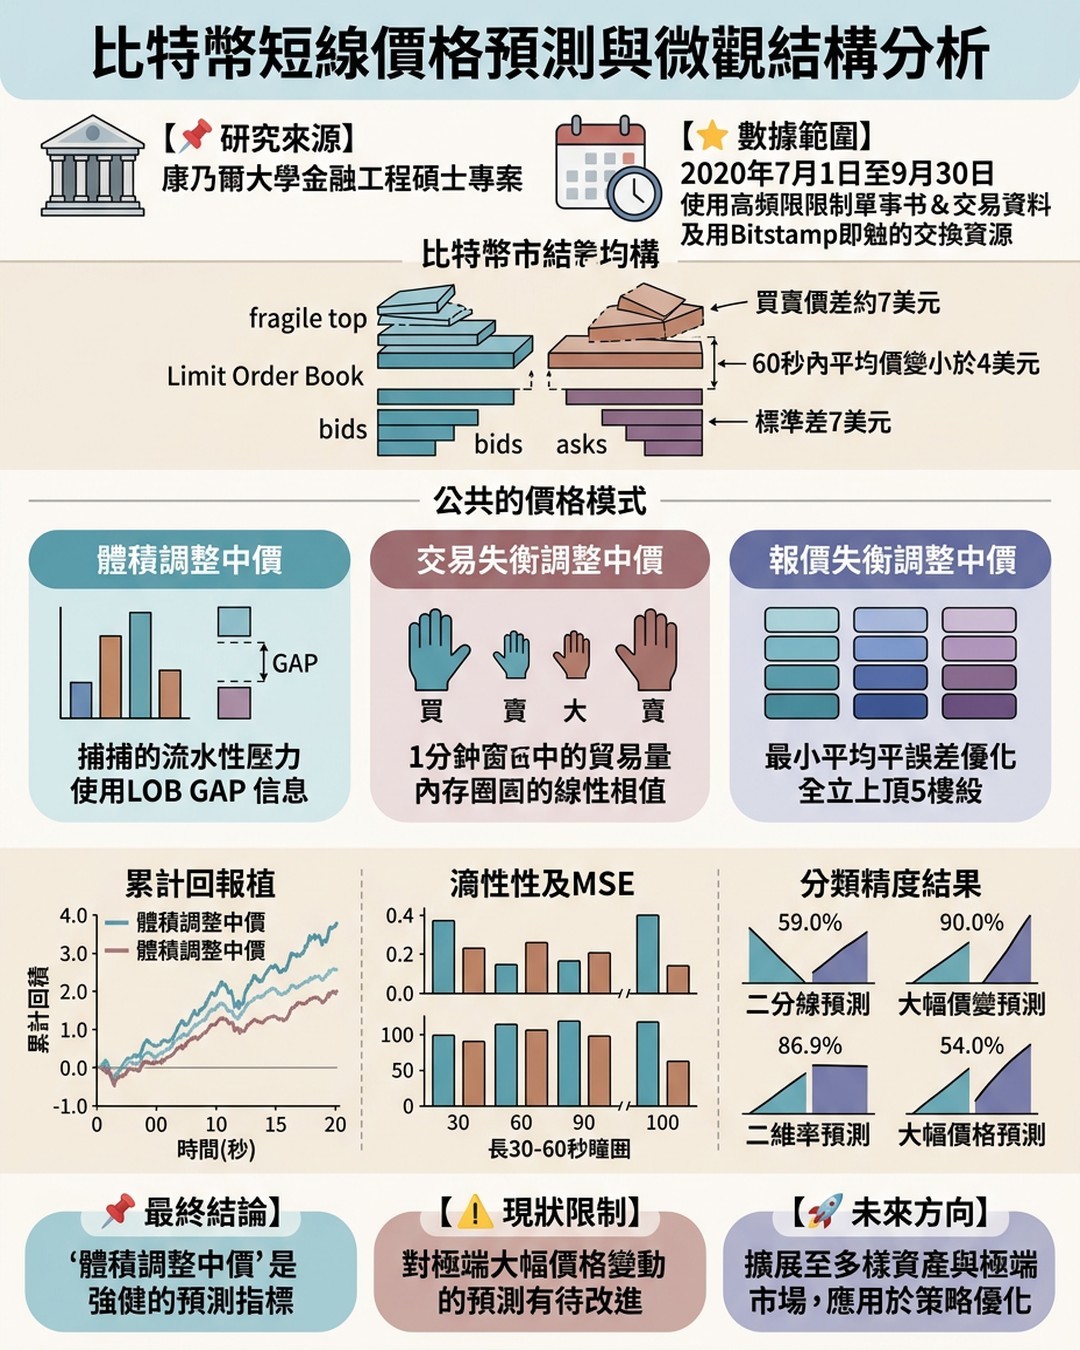
本研究探討比特幣短線價格預測,由康乃爾大學金融工程團隊針對比特幣美元極限訂單簿進行分析。研究使用二○二○年七月一日至九月三十日來自拜斯達加密貨幣交易所的高頻限額訂單簿與交易數據,開發並評估三種中價調整估計器,尋找能準確反映市場公允價格的模型。 作者的核心觀點認為,加密貨幣市場結構與傳統股市不同,其訂單簿頂端脆弱且常出現不規則缺口。傳統的均價調整模型在此環境下表現不佳,因此需要透過流動性與交易壓力來建構更強健的短線預測指標,以克服市場微觀結構帶來的雜訊與預測偏差。 文章精華在於提出體積調整中價估計器,並透過波動率、均方誤差與交易績效等初步指標,以及二元與多分類準確率進行綜合評驗。實證結果顯示,體積調整中價在預測短線價格方向及一標準差較大價格變動時,表現顯著優於傳統交易失衡與報價失衡調整中價。 研究成果對降低金融交易執行成本、最佳化演算法執行與專有交易策略具有實際應用價值。未來建議可將數據擴展至更多樣化的加密貨幣資產與極端市場條件,進一步驗證模型的強健性與跨市場通用性。

Key Points

01

🔹 研究背景與比特幣訂單簿特性

【📌 研究來源】康乃爾大學金融工程碩士專案 / 【⭐ 數據範圍】二○二○年七月一日至九月三十日拜斯達加密貨幣交易所的高頻限額訂單簿與逐筆交易數據 / 【📊 市場結構】比特幣訂單簿頂端脆弱且常出現不規則缺口,買賣價差維持在七美元左右,六十秒內的平均價格變動小於四美元,標準差為七美元。
02

🔸 三種公允價格模型建構與方法

【📋 體積調整中價】捕捉流動性壓力並利用訂單簿缺口資訊 / 【📋 交易失衡調整中價】結合一分鐘時間窗口內買賣雙方交易量的線性加權計算 / 【📋 報價失衡調整中價】利用前五層訂單簿的買賣深度進行均方誤差最小化優化。

03

⭐ 模型表現初步指標評估

【📊 波動率評估】中價本身的波動率在各預測窗口中最低,交易失衡調整中價波動最大 / 【📊 均方誤差】在一、五、十五秒窗口中以中價表現最佳,但在三十與六十秒較長窗口中,體積調整中價展現最低的均方誤差 / 【⭐ 交易盈虧】體積調整中價在所有秒數窗口中均產生最大累積報酬率。

04

📊 二元與多分類預測準確率分析

【📈 二元分類結果】利用八月與九月測試數據顯示,體積調整中價的預測準確率介於百分之五十六至百分之五十九之間,表現優於報價失衡與交易失衡 / 【🎯 多分類結果】針對一標準差的大幅價格變動進行精確率評估,體積調整中價在預測方向時具備較佳實用性。

05

💡 研究結論與未來應用展望

【📌 最終結論】體積調整中價被證實為強健的比特幣短線價格方向預測指標 / 【⚠️ 現狀限制】在預測極端的大幅價格變動時仍有改進空間 / 【🚀 未來方向】未來可擴展至更多樣化的加密貨幣資產與極端暴跌市場條件,應用於降低執行成本與專有交易策略。

Want to create your own mindmap?

Login to Neumap AI and start creating your own mindmaps!

Get Started